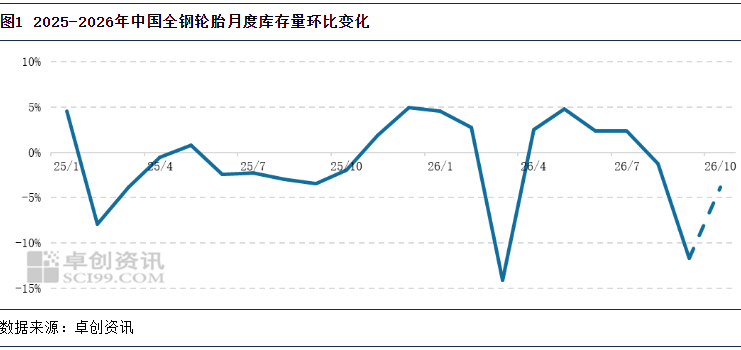
【导语】次月综合需求预计走弱,同时成本施压排产放缓,因此在供需两端同步走弱预期下美股资讯服务平台,次月轮胎库存总量环比或呈现下滑趋势。
10月全钢轮胎库存环比或延续走低趋势
针对10月样本轮胎企业库存环比变化预期,卓创资讯(301299)认为整体库存量环比预计延续下滑态势。主要原因有:一是月初国庆假期,多数轮胎企业停产放假,轮胎供应进一步收缩;二是节后虽有复工,但原材料价格高位继续压缩盈利空间,生产端开工意愿偏弱,整体或维持低位水平;三是经过前期涨价推动,多数轮胎企业库存已降至低位水平,叠加本月供应增量有限,以及涨价情绪持续支撑正常出货,轮胎库存新增有限,整体库存量有望继续下降。
10月全钢轮胎产量环比预计下滑
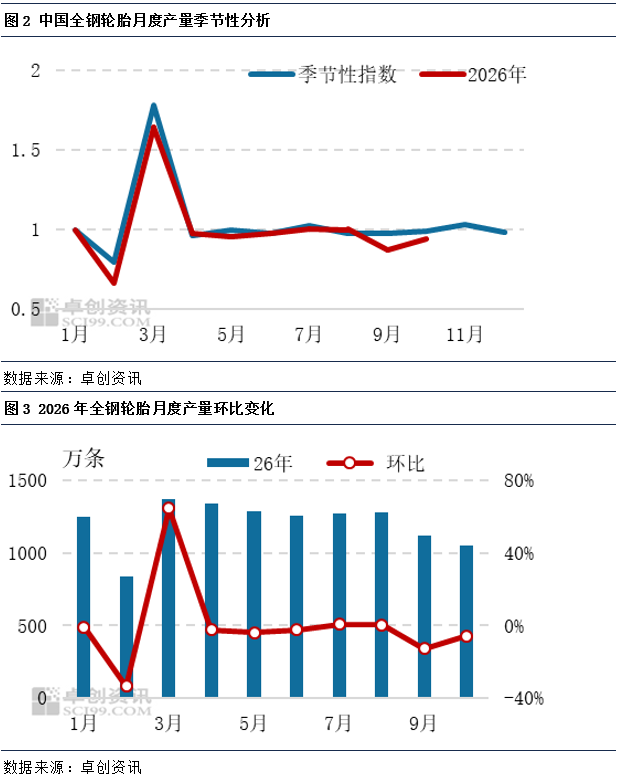
针对10月全钢轮胎产量预期,卓创资讯认为基于开工或存继续走低预期,对应产量将继续下滑。主要原因有:一是次月贯穿国庆假期,多数轮胎企业同步安排停产放假,放假周期普遍在5天以上,对应综合开工将迎来下半年最大降幅拐点,月初生产将受到显著拖累。二是原材料价格维持高位运行,对轮胎企业生产形成成本压制;节后企业复工大概率延续控产策略,短期开工水平难以恢复至常态。三是轮胎价格连续上调,市场进货情绪趋于谨慎,难以对开工形成有力支撑。
元股证券:ygzq.hk10月全钢轮胎综合需求预计走弱
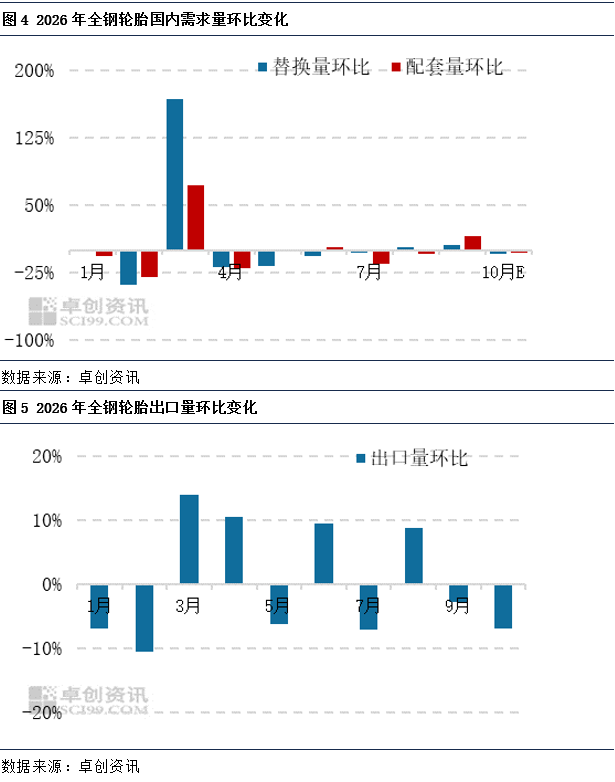
挂牌配资入口从需求预期表现来看,配套市场方面,10月商用车产量环比或存在下滑预期。主要原因在于9月为传统旺季,主机厂集中排产备货,产量基数较高,带动轮胎配套需求;次月受国庆假期影响,有效生产天数减少,叠加前置订单逐步交付,渠道进入去库存阶段,下游新增购车订单有所收缩,主机厂整体产量或有所下滑,继而影响轮胎配套需求量。替换市场方面,替换需求量或呈现走低趋势。次月原料价格或维持高位,继续支撑轮胎涨价预期,对市场拿货有一定推动。但是渠道环节多已经完成备货,终端消耗缓慢,库存居高不小,次月进一步进货积极性将减弱。加上终端市场需求季节性走弱,轮胎涨价政策逐渐落地,预计替换需求量整体将不及9月。出口市场方面,预计出口量环比或呈现走低趋势,一方面是海运费高位运行,受成本因素影响,海外经销商继续补货意愿有所减弱;另一方面是海外渠道库存压力较高,新订单或阶段性放缓。
因此,基于前面的供需变化分析,卓创资讯认为次月样本企业轮胎库存总量环比存继续下滑预期。需求端配套市场表现或难超过上月;替换市场虽有涨价预期支撑,但渠道现有库存储备充足,持续补货意愿或有所弱化;出口市场缺乏增量驱动。供给端整体排产呈现放缓态势。因此,在供需两端同步走弱预期下,预计次月轮胎库存总量环比呈现下滑趋势。
品牌杠杆网提示:本文来自互联网,不代表本网站观点。