 配资是否支持盘中追加保证金
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
原油:
元股证券:ygzq.hk(钟美燕,从业资格号:F3045334;交易咨询资格号:Z0002410)
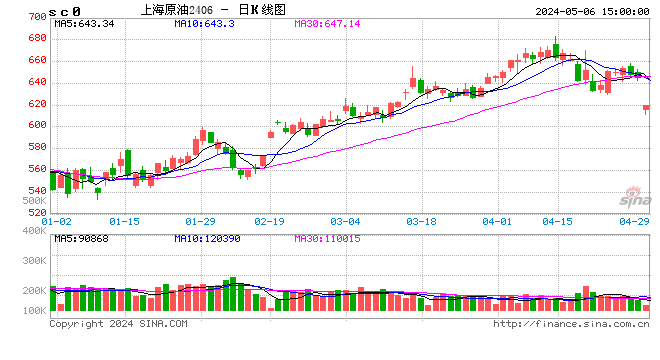
周四油价向上修复,其中WTI 12月合约收盘上涨2.4美元至90.52美元/桶,涨幅2.72%。布伦特1月合约收盘上涨3.67美元至98.29美元/桶,涨幅3.88%。SC2612以639.8元/桶收盘,上涨1.4元/桶,涨幅0.22%。伊朗伊斯兰共和国通讯社5日报道,一艘违规油轮当天在霍尔木兹海峡东部触雷起火,随后停止航行。报道援引伊朗海军消息称,这艘油轮关闭了识别和导航系统。伊朗海军强调,霍尔木兹海峡对未经协调的违规船只关闭。沙特阿拉伯周四发布警报,警告该国红海石油出口枢纽延布Yanbu面临潜在危险。沙特民事防御总局通过官方X账号发布,称国家紧急预警平台在延布省发出“潜在危险”警报。随着美国中期选举的落地,市场风险计价再度提升,油价在急跌后或有所修复。
配资助手燃料油:
(杜冰沁,从业资格号:F3043760;交易咨询资格号:Z0015786)
周四,上期所燃料油主力合约FU2701收跌14.14%,报4112元/吨;低硫燃料油主力合约LU2701收跌10.42%,报4877元/吨。截至11月5日当周,新加坡燃料油库存录得1913.9万桶,环比前一周增加45.9万桶(2.46%);富查伊拉燃料油库存录得582.2万桶,环比前一周增加110.5万桶(23.43%)。低硫方面,预计11月从西方流入新加坡的低硫燃料油套利船货将再度减少,新加坡低硫燃料油市场供应紧张状难有缓解,同时海外柴油供应缺口仍然较大,调和组分依然紧张。高硫方面,中东及俄罗斯供应恢复仍存在不确定性,叠加船燃及炼厂加工需求相对稳定,高硫市场近月结构预计仍将获得一定支撑。不过,随着中东燃料油出口逐步回升及发电需求季节性减弱,高硫供应缺口存在收窄可能。整体来看,11月FU和LU绝对价格仍将受到原油成本端支撑,预计绝对价格维持高位波动,近月月差仍有一定支撑。相对强弱方面,高硫供应偏紧对FU形成支撑,而柴油裂解价差偏高同样对LU存在支撑,预计LU-FU价差以区间波动为主,相对强弱反转需要高硫供应恢复超预期或低硫套利货源明显减少的驱动。
沥青:
(杜冰沁,从业资格号:F3043760;交易咨询资格号:Z0015786)
周四,上期所沥青主力合约BU2701收跌8.53%,报4494元/吨。隆众资讯统计,截至11月2日当周,国内沥青54家企业厂家样本出货量共27.2万吨,环比增加0.7%;国内69家样本改性沥青企业产能利用率为5.5%,环比减少0.2个百分点,同比减少5.7个百分点;改性沥青对沥青周度消费量为3万吨,环比减少2.7%。供应方面,随着部分炼厂复产及重质原油陆续到港,11月沥青排产环比增加,山东及华北地区前期现货资源紧张局面有望逐步缓解,但整体供应仍处于历史同期偏低水平。需求方面,随着气温走低,道路施工或将开始进入季节性收尾阶段,南方或尚存短期赶工空间,但受高价抑制,多以随用随采的刚需成交为主,库存方面,当前厂库及社会库存均处于历史低位,但随着供应回升及需求下降,11月中下旬库存去化速度可能进一步放缓,部分地区存在小幅累库预期。整体来看,短期沥青市场供需双弱格局或持续存在,预计沥青价格跟随原油高位震荡,11月沥青市场低库存和高成本仍将对绝对价格形成支撑,但供需边际转弱使价格进一步上涨的动力不足,关注11月炼厂实际排产兑现、重质原料到港节奏及北方需求季节性回落幅度。
橡胶:
(邸艺琳,从业资格号:F03107645;交易咨询资格号:Z0021445)
周四,截至日盘收盘沪胶主力RU2701上涨80元/吨至18945元/吨,NR主力上涨70元/吨至16020元/吨,丁二烯橡胶BR主力下跌845元/吨至15525元/吨。昨日上海全乳胶18550(+0),全乳-RU2701价差-390(-5),人民币混合18150(+0),人混-RU2701价差-790(-5),BR9000齐鲁现货16500(-600),BR9000-BR主力845(+180)。11月时间点产区产量面临考验,若无明显减产兑现消息,胶价或继续高位回调,但受到主产区产量累计同比下滑影响,价格下方仍有支撑。需求侧,内冷外热态势持续,出口具有较强韧性,汽车存量政策叠加促消费活动,内需有望年底有所改善。橡胶供增需稳下,预计胶价偏弱震荡,回调幅度收窄。关注外围宏观变化,以及产区产量验证情况。
PX&PTA&MEG:
(邸艺琳,从业资格号:F03107645;交易咨询资格号:Z0021445)
TA701昨日收盘在5986元/吨,收跌5.07%;现货报盘升水01合约314元/吨。EG2701昨日收盘在4894元/吨,收跌5.76%,基差减少11元/吨至451元/吨,现货报价5465元/吨。PX期货主力合约612收盘在8558元/吨,收跌5.81%。现货商谈价格为1185美元/吨,折人民币价格9172元/吨,基差收窄42元/吨至474元/吨。江浙涤丝产销整体清淡,平均产销估算在2-3成。截至11月5日,中国大陆地区乙二醇整体开工负荷在71.88%(环比上期下降2.33%),其中草酸催化加氢法(合成气)制乙二醇开工负荷在81.39%(环比上期下降2.75%)。截至本周四,初步核算国内大陆地区聚酯负荷在77.7%附近。本周PTA装置变动:本周百宏250万吨按计划检修,独山、三房巷PTA装置降负运行,至周四PTA开工负荷至69.7%。原油价格大幅下挫,PX供需双增下,PX去库幅度收窄,PX期价或偏弱震荡。PTA供应增量逐步兑现,下游需求订单低迷,聚酯开工低位,出口尚可,供需差面临扩大压力,累库趋势明确,限制PTA价格弹性。关注原料端波动。月初中东地缘不确定性加剧,关注地缘紧张对沙特等地装置及运输的影响。需求低迷下,乙二醇近月流动性有所宽松,在地缘担忧以及成本强势边际减弱下,乙二醇或呈现高位回调。
甲醇:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周四,太仓现货价格3640元/吨,内蒙古北线价格在3175元/吨,CFR中国价格在469-473美元/吨,CFR东南亚价格在650-655美元/吨。下游方面,山东地区甲醛价格1710元/吨,江苏地区醋酸价4150-4270元/吨,山东地区MTBE价格7675元/吨。供应方面,11月国内产量维持高位,但到港量仍保持极低水平。需求方面,沿海MTO装置开工降至极低水平,而MTO利润恢复或促使沿海装置复产,需求预计小幅回升。整体来看,11月港口供应极低,需求有恢复预期,库存或重新开始下降,基差和月差维持较高水平,但当前美伊局势仍存不确定性,建议投资者控制风险。
聚烯烃:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周四,华东拉丝主流在11343元/吨,油制PP毛利2666.91元/吨,煤制PP生产毛利2657.8元/吨,甲醇制PP生产毛利-236.67元/吨,丙烷脱氢制PP生产毛利-603.41元/吨,外采丙烯制PP生产毛利-497.17元/吨。PE方面,HDPE薄膜价格在10347元/吨,较上周价格+358元/吨;LDPE薄膜价格在12692元/吨,较上周价格+44元/吨;LLDPE薄膜价格在10370元/吨,较上周价格+222元/吨。利润端,油制聚乙烯市场毛利为1491元/吨;煤制聚乙烯市场毛利为2219元/吨。供应方面,11月检修装置不会大幅度变动,部分检修装置复产,预计产量有小幅的回升,但整体压力不大。需求方面,11月下游备库需求有一定分化,PE需求相对好于PP,但目前由于美伊局势不明朗,以及制品利润同比较差,整体观望情绪相对较强,会导致今年补库需求偏弱。综合来看,11月供应压力不高,炼厂去库压力不大,基差和月差维持高位震荡。
聚氯乙烯:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周四,华东PVC市场价格下调,电石法5型料4880-4960元/吨,乙烯法主流参考5800-6300元/吨;华北PVC市场价格下调,电石法5型料主流参考4860-5120元/吨左右,乙烯料主流考5610-6200元/吨;华南PVC市场价格下调,电石法5型料主流参考5030-5080元/吨左右,乙烯法主流参考5500-5800元/吨。供应端,11月电石法装置开工预计小幅回升,乙烯法装置维持低位,综合负荷预计维持在65%附近,产量在150万吨左右;需求端,11月处于下游逐步由旺季转弱的阶段,内需预计有缓慢下降,出口同比无亮眼表现,总需求较10月走弱。综合来看,11月供应预期趋稳,国内需求走弱,预计PVC价格维持震荡。
尿素:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
周四尿素现货市场多数稳定,部分地区市场价格小幅上调。基本面来看,尿素供应水平高位维稳,昨日行业日产量21.76万吨,与前一工作日持平,同比偏高2.10万吨。需求端跟进力度依旧不足,在市场实质性利好因素落地前中下游追高意愿不足。本周尿素企业库存184.14万吨,周环比提升2.44%,库存继续刷新同期最高水平,压制市场情绪。整体来看,前期市场对供应下降、印标及淡储的向好情绪逐渐被消化,后续虽仍有气头限产、出口持续高位、淡储入市采购等潜在支撑,但在利好因素实际落地以前,弱现实与强预期也将持续博弈。预计短期尿素期货盘面延续坚挺震荡运行,上方高度受高日产、高库存压制,下方也存在成本支撑、淡储等托底效应。持续关注印标动态、地缘政治及全球能源价格波动等因素对国内市场的情绪扰动。
纯碱:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
周四纯碱现货厂家报价多数稳定,贸易商报价跟随盘面情绪波动,昨日沙河地区重碱自提价格999元/吨,日环比下跌1元/吨。基本面来看,本周纯碱产量70.62万吨,周环比大幅增加13.19%,前期检修装置集中复产,供应端出现明显回升。不过,近期山东海天150万吨产能停车,后续供应仍有阶段性下降空间,但供应收缩逻辑正在弱化。需求端表现依旧偏弱,近期下游浮法玻璃、光伏玻璃产能维持稳定,但后续重碱下游产线因经营压力仍有超预期放水冷修可能,纯碱刚需前景仍偏弱。本周纯碱厂家库存提升3.39%,连续数周去库后重新转为累库,基本面压力再度显现。整体来看,供应快速回升、库存重新累积,前期支撑盘面的供应收缩逻辑逐步转弱,市场新增驱动不足,预计短期纯碱期货盘面区间震荡运行为主,关注产能变化、需求情绪及宏观情绪。
玻璃:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
周四玻璃现货市场均价1063元/吨,日环比持平。基本面来看,玻璃在产产能低位稳定,昨日行业日熔量维持14.03万吨/天,日环比持平,后续仍有产线冷修可能,关注玻璃产能变化节奏。需求跟进情绪依旧较为积极,昨日主流地区产销率继续维持100%及以上。本周浮法玻璃企业库存6896.2万重箱,周环比下降2.21%,同比仍偏高9.23%。玻璃库存去化速度加快,是近期基本面边际改善的核心信号,后续去库持续性值得关注。整体来看,玻璃供应低位、库存去化提供支撑,但现货价格提涨乏力、终端疲弱限制上方空间。预计玻璃期货价格延续底部偏强震荡趋势,但趋势持续性仍需观察。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:赵思远 配资是否支持盘中追加保证金
品牌杠杆网提示:本文来自互联网,不代表本网站观点。